Novo Nordisk
Кейс о том, как компанию оценивают по результату
Оригинальная статья Business Case WeeklyГлавное
Большую часть денег Novo Nordisk приносят лекарства от диабета: в 2025 году они дали 207,1 млрд из 309,1 млрд крон выручки (около $48 млрд; здесь и далее по курсу 6,4 кроны за доллар). А курс её акций идёт за лекарствами от ожирения, которые принесли 82,3 млрд крон [1].
Всё дело в неопределённости. Диабет — болезнь, лечение которой оплачивает любая система здравоохранения, поэтому рынок растёт примерно вместе с числом больных. С ожирением иначе: страховщик может отказаться платить за препарат, а пациент — бросить его принимать, и насколько велик этот рынок, пока не знает никто. Инвесторы оценивают компанию по прогнозам, и каждое новое испытание их меняет.
Часть прогнозов даёт сама компания. Её руководитель разработок говорил инвесторам, что CagriSema, преемник препарата от ожирения Wegovy, снизит вес как минимум на 25%. 20 декабря 2024 года испытание достигло своей цели, но средняя потеря веса составила 22,7%, и за день акции подешевели примерно на пятую часть [2][3]. Позже суд признал эти 25% выражением надежды. Рынок принял их за обещание.
Обычно после такого падения у компании находится покупатель, и совет директоров отвечает перед тем, кто может сделать предложение. Кому принадлежит Novo Nordisk и, значит, кто решает после промаха, определилось задолго до Wegovy; с этого решения кейс и начинается.
Крюк через Торонто, 1920–1925
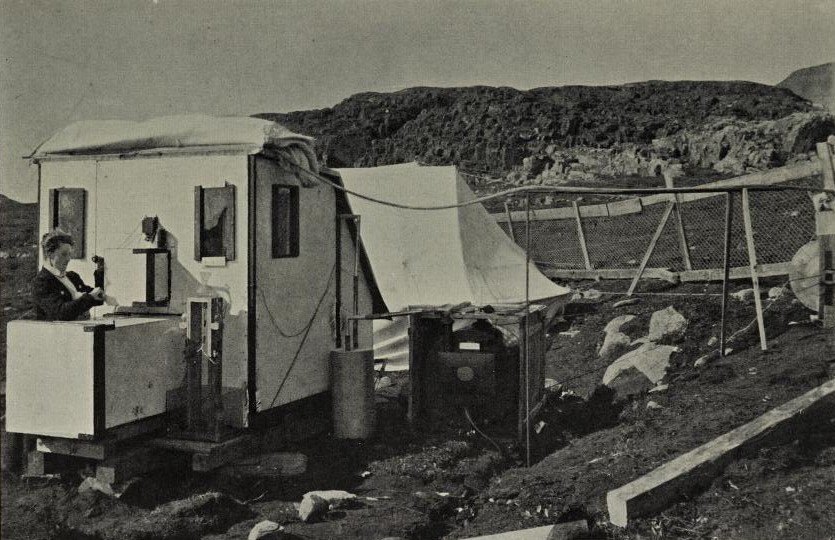
В ноябре 1922 года Август Крог, датский профессор физиологии, читал лекции в США; Нобелевскую премию он получил двумя годами раньше. С ним ездила жена, Мари. Врач и исследователь, она двадцать лет работала рядом с мужем. У неё был диабет, а в 1922 году он означал диету на грани голода, в тяжёлой форме — смерть через несколько лет. Группа учёных в Торонто только что нашла лечение, которое действительно помогало, и Мари попросила мужа туда заехать. С 23 по 25 ноября супруги Крог гостили у Джона Маклеода, профессора физиологии Университета Торонто. Вместе с Фредериком Бантингом и Чарлзом Бестом он получил инсулин — экстракт поджелудочной железы, снижавший у людей сахар в крови [4].
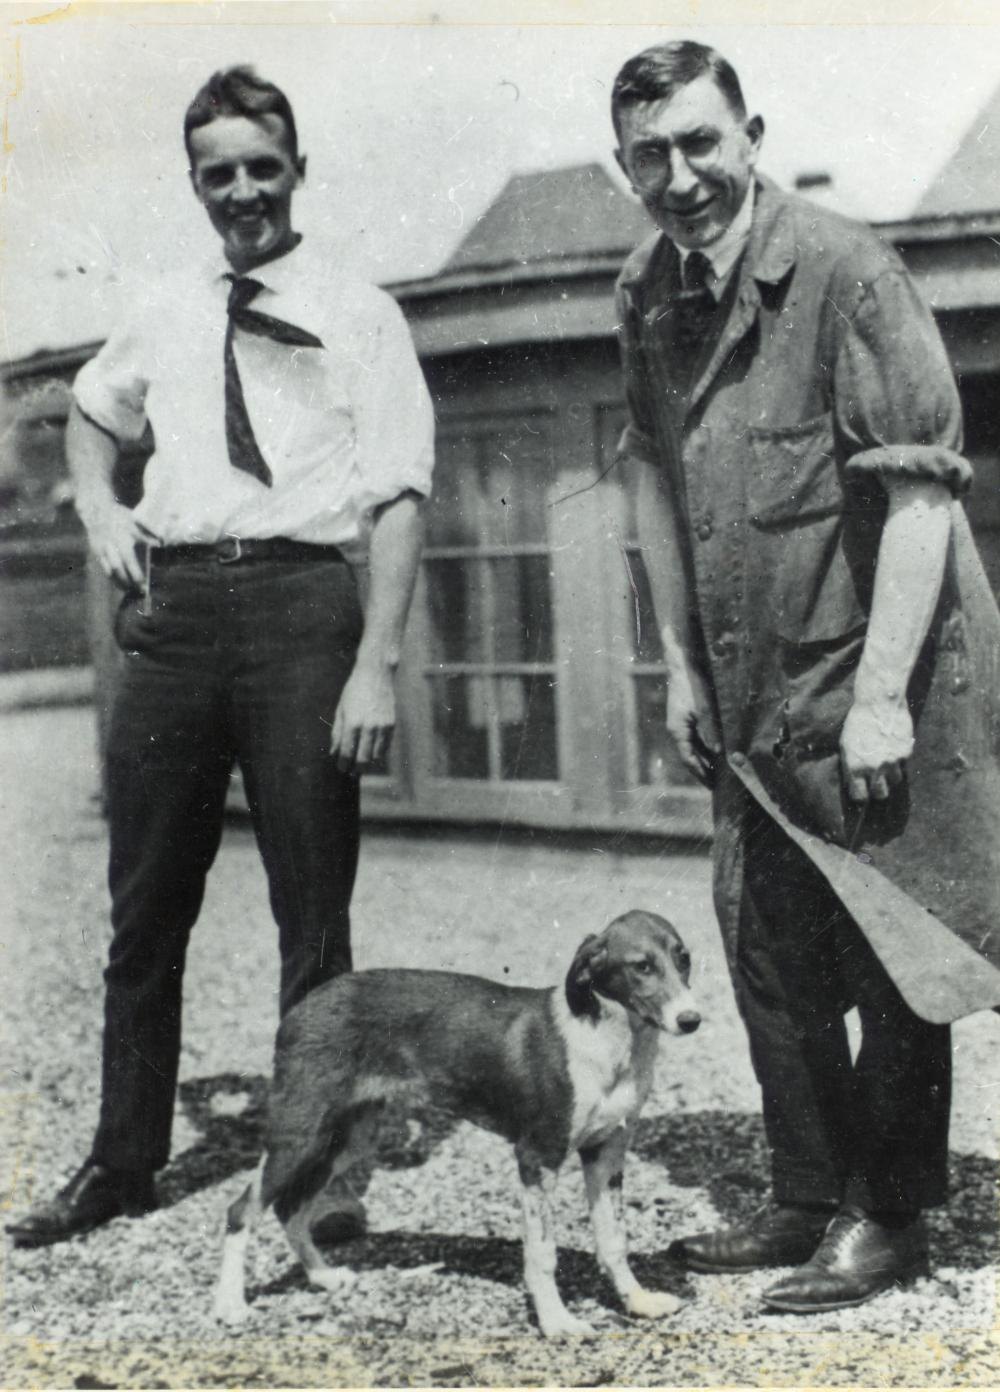
Из Торонто Крог уехал с лицензией университета на производство инсулина в странах Северной Европы. В декабре он вернулся в Копенгаген, а 13 марта 1923 года инсулин впервые получил датский пациент [4].
У Крога теперь было преимущество, какое в торговле встречается редко. Инсулин не был улучшенным вариантом прежнего лечения. От него зависело, умрёт человек через несколько лет или будет жить, поэтому спрос на инсулин в странах Северной Европы ограничивала только скорость производства. У Крога были лицензия и имя нобелевского лауреата, но не было ни завода, ни капитала.
Распорядиться этим преимуществом он мог тремя способами. Он мог передать технологию по лицензии солидной фармацевтической фирме, получать отчисления и вернуться в лабораторию: для профессора физиологии, ни разу не управлявшего заводом, это был безопасный путь. Он мог создать обычную компанию, привлечь сторонний капитал под спрос, в котором не приходилось сомневаться, и владеть акциями бизнеса, обещавшего стать очень ценным. Или он мог передать предприятие фонду: тогда у бизнеса не было бы владельцев в обычном смысле слова, и прибыль шла бы не акционерам, а на исследования.
В Дании третий путь уже считался вполне респектабельным. Фонд Carlsberg, учреждённый в 1876 году, с 1887 года владел пивоварней Carlsberg и тратил её прибыль на науку [19]. Но были у этого пути и издержки: фонду трудно привлечь акционерный капитал, он не может расплачиваться с основателями и сотрудниками акциями и подчиняется уставу, а не рынку.
В партнёры Крог взял двоих. Врач Ханс Кристиан Хагедорн работал над способами измерять сахар в крови. Август Конгстед руководил фармацевтической компанией и дал деньги на запуск производства [4]. Деньги Конгстеда решили, кто заплатит за первый завод. Но не решили, кому будет принадлежать бизнес.
Ваше решение
Начало 1923 года. У вас единственная лицензия на производство инсулина в странах Северной Европы. От этого лекарства зависит, умрёт больной в ближайшие месяцы или будет жить, и спрос на него ограничен только тем, сколько удастся произвести. У вас есть Нобелевская премия, партнёр, который умеет измерять сахар в крови, и фармацевт, готовый дать денег, но нет ни завода, ни опыта в бизнесе. Можно передать право на технологию солидной фармацевтической компании за роялти и вернуться в лабораторию. Можно создать обычную компанию, привлечь капитал под верный спрос и владеть её акциями. А можно поместить всё предприятие в фонд: фонду трудно привлекать акционерный капитал, он не может расплатиться с основателями акциями и подчиняется уставу, а не владельцам. Выберите структуру, скажите, с кем и о чём вы ожидаете спорить через двадцать лет, и назовите первый признак, по которому станет ясно, что структура выбрана неверно.